ঢাকা ০৮:২৬ অপরাহ্ন, মঙ্গলবার, ২০ অক্টোবর ২০২৬, ৫ কার্তিক ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম ::
ক্লোজড অতিরিক্ত ডিআইজি আবদুল্লাহ আল জহির রাউজানে পূজামণ্ডপ পরিদর্শনে সরওয়ার তুষার ‘ব্যাটিং বিভাগে দায়িত্ব নিতে পারেনি দল’: তামিম বাংলাদেশি কর্মীদের জন্য সার্বিয়ার শ্রমবাজার খুলতে সরকারের উদ্যোগ চায় সংশ্লিষ্টরা বাংলাদেশে প্রায় অর্ধেক নারীর বিয়ে ১৮ বছরের আগেই: ইউনিসেফ ডাকাতি-ছিনতাইয়ের মামলা থেকে শতকোটি টাকার মালিক, ইজি ফ্যাশনের তৌহিদকে ঘিরে নানা অভিযোগ রংপুর-রাজশাহী ঘুরে চট্টগ্রামে প্রধানমন্ত্রী তারেক রহমান রিজার্ভ বাড়লেও আইএমএফের দ্বারস্থ বাংলাদেশ, বিদেশি ঋণে আর কত দিন? হুথি হামলা প্রতিরোধে সৌদিতে যুদ্ধবিমান পাঠাচ্ছে যুক্তরাজ্য রেকর্ড গড়ে দক্ষিণ আফ্রিকাকে বিপর্যয় থেকে টানলেন বাভুমা

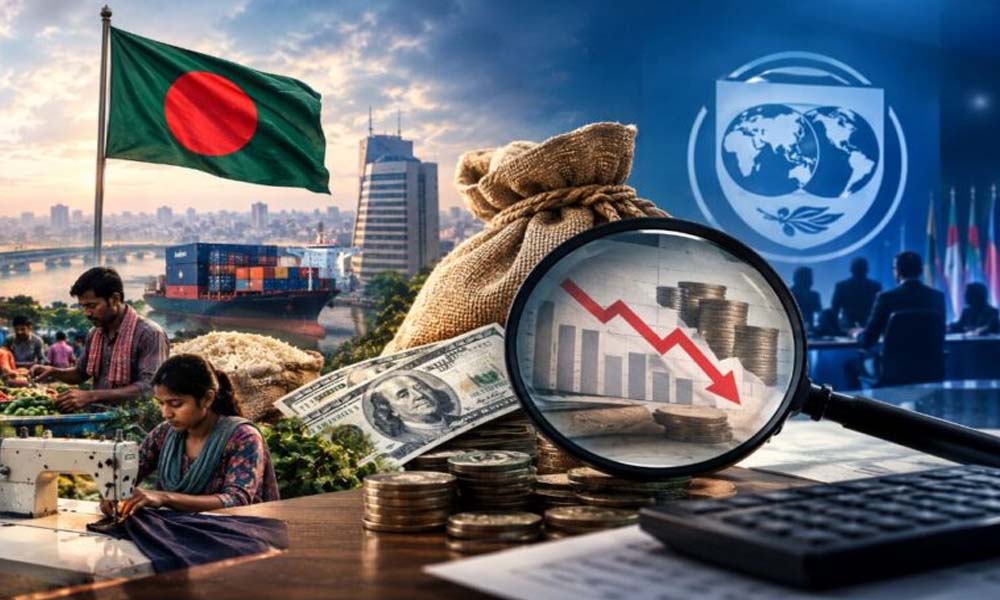
রিজার্ভ বাড়লেও আইএমএফের দ্বারস্থ বাংলাদেশ, বিদেশি ঋণে আর কত দিন?

রিজার্ভ ৩৬ বিলিয়ন ডলারের ওপরে, প্রবাসী আয় বাড়ছে, তবু সরকার আবার আইএমএফের দরজায়। গত ১৬ অক্টোবর ব্যাংককে আইএমএফ ও বিশ্বব্যাংকের বার্ষিক সভার ফাঁকে অর্থমন্ত্রী আমীর খসরু মাহমুদ চৌধুরী জানিয়েছিলেন, নতুন ঋণ কর্মসূচির বিস্তারিত ঠিক করতে পরের সপ্তাহ থেকে দুই পক্ষের মধ্যে দুই সপ্তাহের আলোচনা হওয়ার কথা। সংবাদমাধ্যমের খবর অনুযায়ী, সরকার প্রায় সাড়ে ৪ বিলিয়ন ডলার ঋণ চাইছে, যা ২০২৬ সালের ডিসেম্বর থেকে ২০২৯ সালের ডিসেম্বর পর্যন্ত ছয় কিস্তিতে পাওয়ার পরিকল্পনা রয়েছে। তবে এই অঙ্ক সরকার আনুষ্ঠানিকভাবে নিশ্চিত করেনি। সেটা ঠিক হবে আলোচনা আর আইএমএফ বোর্ডের অনুমোদনের পর। এটি শুধু অর্থ মন্ত্রণালয়ের ব্যাপার নয়। ঋণের শর্তের প্রভাব পড়তে পারে জ্বালানির দাম, ব্যাংকঋণের সুদ এবং মানুষের হাতে থাকা টাকার ক্রয়ক্ষমতার ওপর।

রিজার্ভ ভরা, তবু হাত পাতা কেন?

বাংলাদেশ ব্যাংকের হিসাবে, ২৯ সেপ্টেম্বর দেশের মোট বৈদেশিক মুদ্রার রিজার্ভ ছিল প্রায় ৩৬ বিলিয়ন ডলার। তবে আইএমএফের বিপিএম৬ পদ্ধতিতে হিসাব করলে, যেখানে তাৎক্ষণিকভাবে ব্যবহার করা যায় না এমন কিছু সম্পদ বাদ দেওয়া হয়, ২০ সেপ্টেম্বর রিজার্ভ ছিল প্রায় ৩১.৫ বিলিয়ন ডলার। চলতি অর্থবছরের শুরু থেকে ৩ অক্টোবর পর্যন্ত প্রবাসীরা দেশে পাঠিয়েছেন প্রায় ৮.৮ বিলিয়ন ডলার, যা গত বছরের একই সময়ের তুলনায় ১৫ শতাংশের বেশি।

একসময় এই রিজার্ভই বিপিএম৬ পদ্ধতিতে ২০ বিলিয়ন ডলারের নিচে নেমে গিয়েছিল। সেই সংকটের মধ্যে ২০২৩ সালে আইএমএফের ঋণ কর্মসূচিতে যুক্ত হয় বাংলাদেশ। পরে কর্মসূচির আকার বেড়ে ৫.৫ বিলিয়ন ডলারে দাঁড়ায়। রয়টার্সের তথ্য অনুযায়ী, এ পর্যন্ত সংস্থাটি প্রায় ৩.৮ বিলিয়ন ডলার ছাড় করেছে। কিন্তু রাজস্ব, ব্যাংক খাত ও ভর্তুকি সংস্কারে ধীরগতির কারণে ঋণের কিস্তি ছাড় স্থগিত হয়ে যায়। চলতি বছরের মে মাসে নতুন সরকার পুরোনো কর্মসূচি থেকে সরে এসে নতুন কর্মসূচির জন্য আলোচনা শুরু করে।

তাহলে কি বৈদেশিক মুদ্রার সংকট কেটে গেছে? পুরোপুরি নয়। ডলারের সরবরাহ পরিস্থিতি আগের চেয়ে ভালো হলেও অর্থনীতির ভেতরের দুর্বলতাগুলো রয়ে গেছে। রিজার্ভ বাড়া স্বস্তির খবর, কিন্তু রাজস্ব আদায়, ব্যাংকের খেলাপি ঋণ, বিনিয়োগ এবং জ্বালানি সরবরাহের সমস্যাগুলো শুধু রিজার্ভ বাড়লেই দূর হয় না।

মূল্যস্ফীতি, জ্বালানি ও প্রবৃদ্ধির চাপ

গত প্রায় চার বছর ধরে মূল্যস্ফীতি ৮ শতাংশের ওপরে ঘোরাফেরা করছে। ২০২৬ সালের সেপ্টেম্বরে সার্বিক মূল্যস্ফীতি ছিল ৮.৩৪ শতাংশ। সহজ করে বললে, গত বছরের সেপ্টেম্বরে যে পণ্য ১০০ টাকায় কেনা যেত, এখন একই পণ্য কিনতে খরচ হচ্ছে প্রায় ১০৮ টাকা ৩৪ পয়সা। এর সঙ্গে যুক্ত হয়েছে জ্বালানির বাড়তি খরচ। ২১ সেপ্টেম্বর থেকে ডিজেল, পেট্রোল, অকটেন ও কেরোসিনের দাম লিটারপ্রতি ২০ টাকা বাড়ানো হয়েছে। ডিজেলের দাম এখন ১৩৫ টাকা, যেখানে মার্চে ছিল ১০০ টাকা।

সরকারের ব্যাখ্যা অনুযায়ী, মধ্যপ্রাচ্যের সংঘাতের কারণে আন্তর্জাতিক বাজারে জ্বালানির দাম দ্বিগুণের বেশি বেড়েছে। এই চাপ সামলাতে গিয়ে বাংলাদেশ পেট্রোলিয়াম করপোরেশন (বিপিসি) মার্চ থেকে আগস্ট পর্যন্ত প্রায় ২২ হাজার ৮৭৬ কোটি টাকা লোকসান গুনেছে। একই সময়ে অর্থনৈতিক প্রবৃদ্ধির পূর্বাভাসও কমেছে। আইএমএফ চলতি অর্থবছরে বাংলাদেশের প্রবৃদ্ধির পূর্বাভাস ৪.৩ শতাংশ থেকে কমিয়ে ৩.২ শতাংশ করেছে। বিশ্বব্যাংক ও এশীয় উন্নয়ন ব্যাংকও তাদের পূর্বাভাস কমিয়েছে। অর্থাৎ, দেশের বাইরে ডলারের সরবরাহ কিছুটা স্বাভাবিক হলেও দেশের ভেতরে উৎপাদন ব্যয়, মূল্যস্ফীতি ও প্রবৃদ্ধির চাপ কাটেনি।

করের হিসাব মেলে না কেন?

সরকারের ব্যয় মেটানোর মূলত তিনটি পথ আছে: কর আদায়, ঋণ নেওয়া অথবা টাকা ছাপানো। অর্থনীতিতে এটিকে সরকারের বাজেট সীমাবদ্ধতা বলা হয়। কর কম উঠলে ঋণের প্রয়োজন বাড়ে, আর ঋণ বাড়লে ভবিষ্যতে সুদ ও আসল পরিশোধের চাপও বাড়ে। বাংলাদেশের দুর্বলতা এখানেই। গত অর্থবছরে কর-জিডিপি অনুপাত ছিল প্রায় ৬.৮ শতাংশ। অর্থাৎ, দেশের মোট অর্থনৈতিক উৎপাদনের প্রতি ১০০ টাকার বিপরীতে সরকারের কর আদায় সাত টাকারও কম। আইএমএফও বাংলাদেশের এই অনুপাতকে বিশ্বের সর্বনিম্নগুলোর একটি হিসেবে উল্লেখ করেছে।

জাতীয় রাজস্ব বোর্ড গত অর্থবছরে রাজস্ব আদায় প্রায় ১১ শতাংশ বাড়ালেও লক্ষ্যমাত্রার তুলনায় প্রায় ৯০ হাজার কোটি টাকা কম সংগ্রহ করতে পেরেছে। এবার রাজস্ব আদায়ের লক্ষ্য ধরা হয়েছে প্রায় ৬ লাখ ৪ হাজার কোটি টাকা। আগের বছর চার লাখ কোটির কিছু বেশি রাজস্ব আদায়ের পর এত বড় অঙ্কে পৌঁছানো সহজ হবে না। অর্থমন্ত্রী নিজেও সংসদে বলেছেন, ব্যবসায়ীরা চাপের মধ্যে থাকায় রাজস্ব আদায় বাড়ানো কঠিন হচ্ছে। বিষয়টি বিবেচনায় রাখা জরুরি। অর্থনীতি দুর্বল হলে কর বাড়ানোর সক্ষমতাও সীমিত হয়ে পড়ে। তাই শুধু করের লক্ষ্য বাড়ালেই হবে না, করের আওতা বাড়ানো, ফাঁকি কমানো এবং করব্যবস্থাকে সহজ করাও প্রয়োজন।

প্রতি ১০০ টাকার ঋণে প্রায় ৩৩ টাকা আটকে আছে

আমরা সবাই জানি, ব্যাংক খাতের পরিস্থিতি আরও উদ্বেগজনক। ২০২৬ সালের জুন শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ৬ লাখ ৭ হাজার কোটি টাকা, যা মোট ঋণের ৩২.৭৮ শতাংশ। অর্থাৎ, ব্যাংক থেকে দেওয়া প্রতি ১০০ টাকা ঋণের প্রায় ৩৩ টাকাই খেলাপি। ডিসেম্বরের তুলনায় ছয় মাসে খেলাপি ঋণ বেড়েছে প্রায় ৪৯ হাজার কোটি টাকা। মোট খেলাপি ঋণের প্রায় ৮৫ শতাংশ আটকে আছে মাত্র ১৫টি ব্যাংকে।

তবে সবটুকু বৃদ্ধি নতুন করে ঋণখেলাপি হওয়ার কারণে ঘটেনি। আগে যেসব ঋণকে বিভিন্নভাবে নিয়মিত দেখানো হয়েছিল, শ্রেণিকরণের নিয়ম কঠোর হওয়ার পর সেগুলোর প্রকৃত অবস্থাও সামনে এসেছে। তবু খেলাপি ঋণের এই বিপুল পরিমাণ ব্যাংক খাতের দুর্বলতা স্পষ্ট করে। বাংলাদেশ ব্যাংক একসময় ২০২৬ সালের মধ্যে রাষ্ট্রায়ত্ত ব্যাংকে খেলাপি ঋণ ১০ শতাংশ এবং বেসরকারি ব্যাংকে ৫ শতাংশে নামানোর লক্ষ্য নিয়েছিল। বাস্তবতা এখনো সেই লক্ষ্য থেকে অনেক দূরে।

এর প্রভাব নতুন ঋণপ্রবাহেও পড়ছে। নীতি সুদহার এখন ৯.৫০ শতাংশ, অথচ আগস্টে বেসরকারি খাতে ঋণপ্রবৃদ্ধি ছিল মাত্র ৪.৭৫ শতাংশ। নামমাত্র সুদহার থেকে মূল্যস্ফীতি বাদ দিলে প্রকৃত সুদের হার বোঝা যায়। একে ফিশার সমীকরণের মাধ্যমে ব্যাখ্যা করা হয়। বর্তমান হিসাব অনুযায়ী, প্রকৃত সুদের হার আনুমানিক সোয়া এক শতাংশের মতো। ব্যাংকের অর্থের বড় অংশ খেলাপি ঋণে আটকে থাকলে নতুন বিনিয়োগের জন্য ঋণ দেওয়ার সক্ষমতা কমে যায়। এতে শিল্প সম্প্রসারণ ও কর্মসংস্থান সৃষ্টিও বাধাগ্রস্ত হতে পারে।

আইএমএফের ঋণে শুধু টাকা আসে না, আসে শর্তও

আইএমএফের ঋণকে শুধু ডলারের অঙ্ক দিয়ে বিচার করা ঠিক হবে না। এর মাধ্যমে আন্তর্জাতিক ঋণদাতা ও বিনিয়োগকারীদের কাছে একটি সংকেতও যায়, দেশটি অর্থনৈতিক সংস্কারে কতটা এগোচ্ছে। আইএমএফ গত নভেম্বরে জানিয়েছিল, ২০২৫ সালের মে মাসে বিনিময় হার সংস্কার শুরুর পর বাংলাদেশের রিজার্ভ আবার বাড়তে শুরু করেছে। এই ব্যবস্থাকে বলা হয় ‘ক্রলিং পেগ’। এতে ডলারের দাম একটি নির্ধারিত সীমার মধ্যে ধীরে ধীরে বাজারের পরিস্থিতির সঙ্গে সামঞ্জস্য রেখে ওঠানামা করতে পারে।

এর পেছনে রয়েছে মান্ডেল-ফ্লেমিং মডেলের ‘অসম্ভব ত্রিভুজ’ ধারণা। কোনো দেশ একই সঙ্গে স্থির বিনিময় হার, পুঁজির অবাধ চলাচল এবং স্বাধীন মুদ্রানীতি পুরোপুরি বজায় রাখতে পারে না; সাধারণত এই তিনটির মধ্যে দুটি বেছে নিতে হয়। ডলারের দাম কৃত্রিমভাবে ধরে রাখলে বাজারে প্রকৃত চাহিদা ও সরবরাহের সঙ্গে ব্যবধান তৈরি হয়। তখন বৈদেশিক মুদ্রা আনুষ্ঠানিক ব্যবস্থার বাইরে চলে যাওয়ার ঝুঁকি বাড়ে এবং রিজার্ভের ওপর চাপ পড়ে। আইএমএফের মূল্যায়নেও সতর্ক করা হয়েছে, বিনিময় হার ও অন্যান্য সংস্কার থেকে পিছিয়ে গেলে ঝুঁকি আবার বাড়তে পারে।

আমি তাই বিদেশি ঋণের ইতিবাচক দিক অস্বীকার করি না। কিন্তু ঋণ যেন সংস্কারের বিকল্প না হয়ে ওঠে। বরং সেটি এমন একটি সুযোগ তৈরি করুক, যার মধ্যে দেশ নিজের আর্থিক ও প্রাতিষ্ঠানিক দুর্বলতা কাটিয়ে উঠতে পারে।

ঋণের শর্তের বোঝা কার ওপর পড়ে?

আইএমএফের কর্মসূচিতে সাধারণত রাজস্ব আদায় বাড়ানো, ভর্তুকি যৌক্তিক করা, কঠোর মুদ্রানীতি বজায় রাখা, বিনিময় হারকে বাজারের সঙ্গে সামঞ্জস্যপূর্ণ করা এবং ব্যাংক খাত পুনর্গঠনের মতো বিষয় থাকে। এসব উদ্যোগের কিছু দীর্ঘমেয়াদি সুফল থাকলেও স্বল্পমেয়াদে সাধারণ মানুষের ওপর চাপ তৈরি হতে পারে। এখানে অর্থনীতির ‘এঙ্গেল সূত্র’ মনে রাখা যায়। আয় যত কম, খাবার, পরিবহন ও জ্বালানির মতো জরুরি খাতে আয়ের তত বড় অংশ ব্যয় হয়। তাই জ্বালানি বা নিত্যপণ্যের দাম বাড়লে নিম্ন আয়ের পরিবার তুলনামূলক বেশি চাপে পড়ে।

সেপ্টেম্বরে মজুরি বৃদ্ধির হার ছিল ৭.৯ শতাংশ, কিন্তু মূল্যস্ফীতি ছিল ৮.৩৪ শতাংশ। অর্থাৎ, আয় বাড়লেও মানুষের ক্রয়ক্ষমতা কমেছে। টানা ৫৬ মাস ধরে মূল্যস্ফীতি মজুরি বৃদ্ধির হারকে ছাড়িয়ে যাচ্ছে। আগস্টে মূল্যস্ফীতি কিছুটা কমলেও জ্বালানির মূল্যবৃদ্ধির পর সেপ্টেম্বরে তা আবার বেড়েছে। আইএমএফ চলতি অর্থবছরে গড় মূল্যস্ফীতি ১০.৯ শতাংশ হতে পারে বলে পূর্বাভাস দিয়েছে।

এখানে একটি পার্থক্য স্পষ্ট রাখা দরকার। সেপ্টেম্বরে জ্বালানির দাম বাড়ানো ছিল সরকারের নিজস্ব সিদ্ধান্ত, যার পক্ষে আন্তর্জাতিক বাজারের বাড়তি খরচকে কারণ হিসেবে দেখানো হয়েছে। অন্যদিকে, ভর্তুকি কমানো আইএমএফের সংস্কার আলোচনার একটি অংশ। ফলে প্রশ্নটি শুধু ভর্তুকি কমানো হবে কি না, তা নয়; বরং কত দ্রুত কমানো হবে এবং নিম্ন আয়ের মানুষের জন্য কী ধরনের সুরক্ষাব্যবস্থা রাখা হবে, সেটিই গুরুত্বপূর্ণ।

ধারের টাকায় ঘর মেরামত হয়, ভিত শক্ত হয় না

আমার মতে, বিদেশি ঋণকে একটি সেতুর মতো দেখা উচিত, গন্তব্য হিসেবে নয়। আইএমএফের কর্মকর্তারাও বলেছেন, শুধু কঠোর মুদ্রানীতি দিয়ে অর্থনৈতিক স্থিতিশীলতা নিশ্চিত করা সম্ভব নয়। দ্য বিজনেস স্ট্যান্ডার্ডের এক প্রতিবেদনে একজন বিশ্লেষক মনে করিয়ে দিয়েছেন, বাংলাদেশ আইএমএফের কোনো কর্মসূচির সব কিস্তি শেষ পর্যন্ত তুলতে পেরেছে মাত্র একবার, ২০১২ সালের এক বিলিয়ন ডলারের কর্মসূচিতে। সংস্কার দেশের ভেতর থেকে বাস্তবায়িত না হলে ঋণ আসে, আবার চলে যায়, কিন্তু মূল সমস্যা থেকে যায়।

দ্বিতীয়ত, রাজস্ব বাড়ানোর পথ শুধু করের হার বাড়ানো নয়। আইএমএফও কর ছাড় কমানো ও করব্যবস্থা সহজ করার ওপর গুরুত্ব দিয়েছে। যারা নিয়মিত কর দেন, তাঁদের ওপর বারবার বাড়তি চাপ না দিয়ে নতুন করদাতাকে করের আওতায় আনা বেশি টেকসই পথ হতে পারে। তৃতীয়ত, ব্যাংক খাতে সুশাসন ফিরিয়ে আনা জরুরি। ইচ্ছাকৃত খেলাপিদের সম্পদ শনাক্ত ও জব্দ করা, ঋণ আদায়ের মামলা দ্রুত নিষ্পত্তি এবং ব্যাংকের সিদ্ধান্তে রাজনৈতিক প্রভাব কমানো না গেলে খেলাপি ঋণ কমানো কঠিন হবে।

সবশেষে, অর্থনৈতিক নীতিতে স্বাধীনভাবে সিদ্ধান্ত নেওয়ার সক্ষমতার সঙ্গে রাজস্ব ও বৈদেশিক মুদ্রার শক্তির সরাসরি সম্পর্ক রয়েছে। যে দেশের নিজস্ব রাজস্ব ও রিজার্ভ যত শক্তিশালী, আন্তর্জাতিক ঋণদাতাদের সঙ্গে দরকষাকষির ক্ষমতাও তত বেশি। সরকার বলছে, সংস্কার ধাপে ধাপে করা হবে। সেই প্রতিশ্রুতি কার্যকর করা গেলে সাধারণ মানুষের ওপর আকস্মিক চাপ কমানো সম্ভব। তাই শুধু ঋণ পেলেই সংকট কেটে যাবে, এমন ধারণা ঠিক নয়। ঋণ আমাদের সময় কিনে দিতে পারে; কিন্তু সেই সময়ের মধ্যে রাজস্বব্যবস্থা, ব্যাংক খাত ও বিনিয়োগের পরিবেশ ঠিক করতে পারলেই অর্থনীতি সত্যিকার অর্থে শক্ত ভিত পাবে।

Tag :

আপনার মতামত লিখুন

Your email address will not be published. Required fields are marked *

আপনার ইমেইল ও অন্যান্য তথ্য সঞ্চয় করে রাখুন

আপলোডকারীর তথ্য

জনপ্রিয় সংবাদ

ক্লোজড অতিরিক্ত ডিআইজি আবদুল্লাহ আল জহির

রিজার্ভ বাড়লেও আইএমএফের দ্বারস্থ বাংলাদেশ, বিদেশি ঋণে আর কত দিন?

আপডেট সময় ০৭:১৬:০২ অপরাহ্ন, মঙ্গলবার, ২০ অক্টোবর ২০২৬

রিজার্ভ ৩৬ বিলিয়ন ডলারের ওপরে, প্রবাসী আয় বাড়ছে, তবু সরকার আবার আইএমএফের দরজায়। গত ১৬ অক্টোবর ব্যাংককে আইএমএফ ও বিশ্বব্যাংকের বার্ষিক সভার ফাঁকে অর্থমন্ত্রী আমীর খসরু মাহমুদ চৌধুরী জানিয়েছিলেন, নতুন ঋণ কর্মসূচির বিস্তারিত ঠিক করতে পরের সপ্তাহ থেকে দুই পক্ষের মধ্যে দুই সপ্তাহের আলোচনা হওয়ার কথা। সংবাদমাধ্যমের খবর অনুযায়ী, সরকার প্রায় সাড়ে ৪ বিলিয়ন ডলার ঋণ চাইছে, যা ২০২৬ সালের ডিসেম্বর থেকে ২০২৯ সালের ডিসেম্বর পর্যন্ত ছয় কিস্তিতে পাওয়ার পরিকল্পনা রয়েছে। তবে এই অঙ্ক সরকার আনুষ্ঠানিকভাবে নিশ্চিত করেনি। সেটা ঠিক হবে আলোচনা আর আইএমএফ বোর্ডের অনুমোদনের পর। এটি শুধু অর্থ মন্ত্রণালয়ের ব্যাপার নয়। ঋণের শর্তের প্রভাব পড়তে পারে জ্বালানির দাম, ব্যাংকঋণের সুদ এবং মানুষের হাতে থাকা টাকার ক্রয়ক্ষমতার ওপর।

রিজার্ভ ভরা, তবু হাত পাতা কেন?

বাংলাদেশ ব্যাংকের হিসাবে, ২৯ সেপ্টেম্বর দেশের মোট বৈদেশিক মুদ্রার রিজার্ভ ছিল প্রায় ৩৬ বিলিয়ন ডলার। তবে আইএমএফের বিপিএম৬ পদ্ধতিতে হিসাব করলে, যেখানে তাৎক্ষণিকভাবে ব্যবহার করা যায় না এমন কিছু সম্পদ বাদ দেওয়া হয়, ২০ সেপ্টেম্বর রিজার্ভ ছিল প্রায় ৩১.৫ বিলিয়ন ডলার। চলতি অর্থবছরের শুরু থেকে ৩ অক্টোবর পর্যন্ত প্রবাসীরা দেশে পাঠিয়েছেন প্রায় ৮.৮ বিলিয়ন ডলার, যা গত বছরের একই সময়ের তুলনায় ১৫ শতাংশের বেশি।

একসময় এই রিজার্ভই বিপিএম৬ পদ্ধতিতে ২০ বিলিয়ন ডলারের নিচে নেমে গিয়েছিল। সেই সংকটের মধ্যে ২০২৩ সালে আইএমএফের ঋণ কর্মসূচিতে যুক্ত হয় বাংলাদেশ। পরে কর্মসূচির আকার বেড়ে ৫.৫ বিলিয়ন ডলারে দাঁড়ায়। রয়টার্সের তথ্য অনুযায়ী, এ পর্যন্ত সংস্থাটি প্রায় ৩.৮ বিলিয়ন ডলার ছাড় করেছে। কিন্তু রাজস্ব, ব্যাংক খাত ও ভর্তুকি সংস্কারে ধীরগতির কারণে ঋণের কিস্তি ছাড় স্থগিত হয়ে যায়। চলতি বছরের মে মাসে নতুন সরকার পুরোনো কর্মসূচি থেকে সরে এসে নতুন কর্মসূচির জন্য আলোচনা শুরু করে।

তাহলে কি বৈদেশিক মুদ্রার সংকট কেটে গেছে? পুরোপুরি নয়। ডলারের সরবরাহ পরিস্থিতি আগের চেয়ে ভালো হলেও অর্থনীতির ভেতরের দুর্বলতাগুলো রয়ে গেছে। রিজার্ভ বাড়া স্বস্তির খবর, কিন্তু রাজস্ব আদায়, ব্যাংকের খেলাপি ঋণ, বিনিয়োগ এবং জ্বালানি সরবরাহের সমস্যাগুলো শুধু রিজার্ভ বাড়লেই দূর হয় না।

মূল্যস্ফীতি, জ্বালানি ও প্রবৃদ্ধির চাপ

গত প্রায় চার বছর ধরে মূল্যস্ফীতি ৮ শতাংশের ওপরে ঘোরাফেরা করছে। ২০২৬ সালের সেপ্টেম্বরে সার্বিক মূল্যস্ফীতি ছিল ৮.৩৪ শতাংশ। সহজ করে বললে, গত বছরের সেপ্টেম্বরে যে পণ্য ১০০ টাকায় কেনা যেত, এখন একই পণ্য কিনতে খরচ হচ্ছে প্রায় ১০৮ টাকা ৩৪ পয়সা। এর সঙ্গে যুক্ত হয়েছে জ্বালানির বাড়তি খরচ। ২১ সেপ্টেম্বর থেকে ডিজেল, পেট্রোল, অকটেন ও কেরোসিনের দাম লিটারপ্রতি ২০ টাকা বাড়ানো হয়েছে। ডিজেলের দাম এখন ১৩৫ টাকা, যেখানে মার্চে ছিল ১০০ টাকা।

সরকারের ব্যাখ্যা অনুযায়ী, মধ্যপ্রাচ্যের সংঘাতের কারণে আন্তর্জাতিক বাজারে জ্বালানির দাম দ্বিগুণের বেশি বেড়েছে। এই চাপ সামলাতে গিয়ে বাংলাদেশ পেট্রোলিয়াম করপোরেশন (বিপিসি) মার্চ থেকে আগস্ট পর্যন্ত প্রায় ২২ হাজার ৮৭৬ কোটি টাকা লোকসান গুনেছে। একই সময়ে অর্থনৈতিক প্রবৃদ্ধির পূর্বাভাসও কমেছে। আইএমএফ চলতি অর্থবছরে বাংলাদেশের প্রবৃদ্ধির পূর্বাভাস ৪.৩ শতাংশ থেকে কমিয়ে ৩.২ শতাংশ করেছে। বিশ্বব্যাংক ও এশীয় উন্নয়ন ব্যাংকও তাদের পূর্বাভাস কমিয়েছে। অর্থাৎ, দেশের বাইরে ডলারের সরবরাহ কিছুটা স্বাভাবিক হলেও দেশের ভেতরে উৎপাদন ব্যয়, মূল্যস্ফীতি ও প্রবৃদ্ধির চাপ কাটেনি।

করের হিসাব মেলে না কেন?

সরকারের ব্যয় মেটানোর মূলত তিনটি পথ আছে: কর আদায়, ঋণ নেওয়া অথবা টাকা ছাপানো। অর্থনীতিতে এটিকে সরকারের বাজেট সীমাবদ্ধতা বলা হয়। কর কম উঠলে ঋণের প্রয়োজন বাড়ে, আর ঋণ বাড়লে ভবিষ্যতে সুদ ও আসল পরিশোধের চাপও বাড়ে। বাংলাদেশের দুর্বলতা এখানেই। গত অর্থবছরে কর-জিডিপি অনুপাত ছিল প্রায় ৬.৮ শতাংশ। অর্থাৎ, দেশের মোট অর্থনৈতিক উৎপাদনের প্রতি ১০০ টাকার বিপরীতে সরকারের কর আদায় সাত টাকারও কম। আইএমএফও বাংলাদেশের এই অনুপাতকে বিশ্বের সর্বনিম্নগুলোর একটি হিসেবে উল্লেখ করেছে।

জাতীয় রাজস্ব বোর্ড গত অর্থবছরে রাজস্ব আদায় প্রায় ১১ শতাংশ বাড়ালেও লক্ষ্যমাত্রার তুলনায় প্রায় ৯০ হাজার কোটি টাকা কম সংগ্রহ করতে পেরেছে। এবার রাজস্ব আদায়ের লক্ষ্য ধরা হয়েছে প্রায় ৬ লাখ ৪ হাজার কোটি টাকা। আগের বছর চার লাখ কোটির কিছু বেশি রাজস্ব আদায়ের পর এত বড় অঙ্কে পৌঁছানো সহজ হবে না। অর্থমন্ত্রী নিজেও সংসদে বলেছেন, ব্যবসায়ীরা চাপের মধ্যে থাকায় রাজস্ব আদায় বাড়ানো কঠিন হচ্ছে। বিষয়টি বিবেচনায় রাখা জরুরি। অর্থনীতি দুর্বল হলে কর বাড়ানোর সক্ষমতাও সীমিত হয়ে পড়ে। তাই শুধু করের লক্ষ্য বাড়ালেই হবে না, করের আওতা বাড়ানো, ফাঁকি কমানো এবং করব্যবস্থাকে সহজ করাও প্রয়োজন।

প্রতি ১০০ টাকার ঋণে প্রায় ৩৩ টাকা আটকে আছে

আমরা সবাই জানি, ব্যাংক খাতের পরিস্থিতি আরও উদ্বেগজনক। ২০২৬ সালের জুন শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ৬ লাখ ৭ হাজার কোটি টাকা, যা মোট ঋণের ৩২.৭৮ শতাংশ। অর্থাৎ, ব্যাংক থেকে দেওয়া প্রতি ১০০ টাকা ঋণের প্রায় ৩৩ টাকাই খেলাপি। ডিসেম্বরের তুলনায় ছয় মাসে খেলাপি ঋণ বেড়েছে প্রায় ৪৯ হাজার কোটি টাকা। মোট খেলাপি ঋণের প্রায় ৮৫ শতাংশ আটকে আছে মাত্র ১৫টি ব্যাংকে।

তবে সবটুকু বৃদ্ধি নতুন করে ঋণখেলাপি হওয়ার কারণে ঘটেনি। আগে যেসব ঋণকে বিভিন্নভাবে নিয়মিত দেখানো হয়েছিল, শ্রেণিকরণের নিয়ম কঠোর হওয়ার পর সেগুলোর প্রকৃত অবস্থাও সামনে এসেছে। তবু খেলাপি ঋণের এই বিপুল পরিমাণ ব্যাংক খাতের দুর্বলতা স্পষ্ট করে। বাংলাদেশ ব্যাংক একসময় ২০২৬ সালের মধ্যে রাষ্ট্রায়ত্ত ব্যাংকে খেলাপি ঋণ ১০ শতাংশ এবং বেসরকারি ব্যাংকে ৫ শতাংশে নামানোর লক্ষ্য নিয়েছিল। বাস্তবতা এখনো সেই লক্ষ্য থেকে অনেক দূরে।

এর প্রভাব নতুন ঋণপ্রবাহেও পড়ছে। নীতি সুদহার এখন ৯.৫০ শতাংশ, অথচ আগস্টে বেসরকারি খাতে ঋণপ্রবৃদ্ধি ছিল মাত্র ৪.৭৫ শতাংশ। নামমাত্র সুদহার থেকে মূল্যস্ফীতি বাদ দিলে প্রকৃত সুদের হার বোঝা যায়। একে ফিশার সমীকরণের মাধ্যমে ব্যাখ্যা করা হয়। বর্তমান হিসাব অনুযায়ী, প্রকৃত সুদের হার আনুমানিক সোয়া এক শতাংশের মতো। ব্যাংকের অর্থের বড় অংশ খেলাপি ঋণে আটকে থাকলে নতুন বিনিয়োগের জন্য ঋণ দেওয়ার সক্ষমতা কমে যায়। এতে শিল্প সম্প্রসারণ ও কর্মসংস্থান সৃষ্টিও বাধাগ্রস্ত হতে পারে।

আইএমএফের ঋণে শুধু টাকা আসে না, আসে শর্তও

আইএমএফের ঋণকে শুধু ডলারের অঙ্ক দিয়ে বিচার করা ঠিক হবে না। এর মাধ্যমে আন্তর্জাতিক ঋণদাতা ও বিনিয়োগকারীদের কাছে একটি সংকেতও যায়, দেশটি অর্থনৈতিক সংস্কারে কতটা এগোচ্ছে। আইএমএফ গত নভেম্বরে জানিয়েছিল, ২০২৫ সালের মে মাসে বিনিময় হার সংস্কার শুরুর পর বাংলাদেশের রিজার্ভ আবার বাড়তে শুরু করেছে। এই ব্যবস্থাকে বলা হয় ‘ক্রলিং পেগ’। এতে ডলারের দাম একটি নির্ধারিত সীমার মধ্যে ধীরে ধীরে বাজারের পরিস্থিতির সঙ্গে সামঞ্জস্য রেখে ওঠানামা করতে পারে।

এর পেছনে রয়েছে মান্ডেল-ফ্লেমিং মডেলের ‘অসম্ভব ত্রিভুজ’ ধারণা। কোনো দেশ একই সঙ্গে স্থির বিনিময় হার, পুঁজির অবাধ চলাচল এবং স্বাধীন মুদ্রানীতি পুরোপুরি বজায় রাখতে পারে না; সাধারণত এই তিনটির মধ্যে দুটি বেছে নিতে হয়। ডলারের দাম কৃত্রিমভাবে ধরে রাখলে বাজারে প্রকৃত চাহিদা ও সরবরাহের সঙ্গে ব্যবধান তৈরি হয়। তখন বৈদেশিক মুদ্রা আনুষ্ঠানিক ব্যবস্থার বাইরে চলে যাওয়ার ঝুঁকি বাড়ে এবং রিজার্ভের ওপর চাপ পড়ে। আইএমএফের মূল্যায়নেও সতর্ক করা হয়েছে, বিনিময় হার ও অন্যান্য সংস্কার থেকে পিছিয়ে গেলে ঝুঁকি আবার বাড়তে পারে।

আমি তাই বিদেশি ঋণের ইতিবাচক দিক অস্বীকার করি না। কিন্তু ঋণ যেন সংস্কারের বিকল্প না হয়ে ওঠে। বরং সেটি এমন একটি সুযোগ তৈরি করুক, যার মধ্যে দেশ নিজের আর্থিক ও প্রাতিষ্ঠানিক দুর্বলতা কাটিয়ে উঠতে পারে।

ঋণের শর্তের বোঝা কার ওপর পড়ে?

আইএমএফের কর্মসূচিতে সাধারণত রাজস্ব আদায় বাড়ানো, ভর্তুকি যৌক্তিক করা, কঠোর মুদ্রানীতি বজায় রাখা, বিনিময় হারকে বাজারের সঙ্গে সামঞ্জস্যপূর্ণ করা এবং ব্যাংক খাত পুনর্গঠনের মতো বিষয় থাকে। এসব উদ্যোগের কিছু দীর্ঘমেয়াদি সুফল থাকলেও স্বল্পমেয়াদে সাধারণ মানুষের ওপর চাপ তৈরি হতে পারে। এখানে অর্থনীতির ‘এঙ্গেল সূত্র’ মনে রাখা যায়। আয় যত কম, খাবার, পরিবহন ও জ্বালানির মতো জরুরি খাতে আয়ের তত বড় অংশ ব্যয় হয়। তাই জ্বালানি বা নিত্যপণ্যের দাম বাড়লে নিম্ন আয়ের পরিবার তুলনামূলক বেশি চাপে পড়ে।

সেপ্টেম্বরে মজুরি বৃদ্ধির হার ছিল ৭.৯ শতাংশ, কিন্তু মূল্যস্ফীতি ছিল ৮.৩৪ শতাংশ। অর্থাৎ, আয় বাড়লেও মানুষের ক্রয়ক্ষমতা কমেছে। টানা ৫৬ মাস ধরে মূল্যস্ফীতি মজুরি বৃদ্ধির হারকে ছাড়িয়ে যাচ্ছে। আগস্টে মূল্যস্ফীতি কিছুটা কমলেও জ্বালানির মূল্যবৃদ্ধির পর সেপ্টেম্বরে তা আবার বেড়েছে। আইএমএফ চলতি অর্থবছরে গড় মূল্যস্ফীতি ১০.৯ শতাংশ হতে পারে বলে পূর্বাভাস দিয়েছে।

এখানে একটি পার্থক্য স্পষ্ট রাখা দরকার। সেপ্টেম্বরে জ্বালানির দাম বাড়ানো ছিল সরকারের নিজস্ব সিদ্ধান্ত, যার পক্ষে আন্তর্জাতিক বাজারের বাড়তি খরচকে কারণ হিসেবে দেখানো হয়েছে। অন্যদিকে, ভর্তুকি কমানো আইএমএফের সংস্কার আলোচনার একটি অংশ। ফলে প্রশ্নটি শুধু ভর্তুকি কমানো হবে কি না, তা নয়; বরং কত দ্রুত কমানো হবে এবং নিম্ন আয়ের মানুষের জন্য কী ধরনের সুরক্ষাব্যবস্থা রাখা হবে, সেটিই গুরুত্বপূর্ণ।

ধারের টাকায় ঘর মেরামত হয়, ভিত শক্ত হয় না

আমার মতে, বিদেশি ঋণকে একটি সেতুর মতো দেখা উচিত, গন্তব্য হিসেবে নয়। আইএমএফের কর্মকর্তারাও বলেছেন, শুধু কঠোর মুদ্রানীতি দিয়ে অর্থনৈতিক স্থিতিশীলতা নিশ্চিত করা সম্ভব নয়। দ্য বিজনেস স্ট্যান্ডার্ডের এক প্রতিবেদনে একজন বিশ্লেষক মনে করিয়ে দিয়েছেন, বাংলাদেশ আইএমএফের কোনো কর্মসূচির সব কিস্তি শেষ পর্যন্ত তুলতে পেরেছে মাত্র একবার, ২০১২ সালের এক বিলিয়ন ডলারের কর্মসূচিতে। সংস্কার দেশের ভেতর থেকে বাস্তবায়িত না হলে ঋণ আসে, আবার চলে যায়, কিন্তু মূল সমস্যা থেকে যায়।

দ্বিতীয়ত, রাজস্ব বাড়ানোর পথ শুধু করের হার বাড়ানো নয়। আইএমএফও কর ছাড় কমানো ও করব্যবস্থা সহজ করার ওপর গুরুত্ব দিয়েছে। যারা নিয়মিত কর দেন, তাঁদের ওপর বারবার বাড়তি চাপ না দিয়ে নতুন করদাতাকে করের আওতায় আনা বেশি টেকসই পথ হতে পারে। তৃতীয়ত, ব্যাংক খাতে সুশাসন ফিরিয়ে আনা জরুরি। ইচ্ছাকৃত খেলাপিদের সম্পদ শনাক্ত ও জব্দ করা, ঋণ আদায়ের মামলা দ্রুত নিষ্পত্তি এবং ব্যাংকের সিদ্ধান্তে রাজনৈতিক প্রভাব কমানো না গেলে খেলাপি ঋণ কমানো কঠিন হবে।

সবশেষে, অর্থনৈতিক নীতিতে স্বাধীনভাবে সিদ্ধান্ত নেওয়ার সক্ষমতার সঙ্গে রাজস্ব ও বৈদেশিক মুদ্রার শক্তির সরাসরি সম্পর্ক রয়েছে। যে দেশের নিজস্ব রাজস্ব ও রিজার্ভ যত শক্তিশালী, আন্তর্জাতিক ঋণদাতাদের সঙ্গে দরকষাকষির ক্ষমতাও তত বেশি। সরকার বলছে, সংস্কার ধাপে ধাপে করা হবে। সেই প্রতিশ্রুতি কার্যকর করা গেলে সাধারণ মানুষের ওপর আকস্মিক চাপ কমানো সম্ভব। তাই শুধু ঋণ পেলেই সংকট কেটে যাবে, এমন ধারণা ঠিক নয়। ঋণ আমাদের সময় কিনে দিতে পারে; কিন্তু সেই সময়ের মধ্যে রাজস্বব্যবস্থা, ব্যাংক খাত ও বিনিয়োগের পরিবেশ ঠিক করতে পারলেই অর্থনীতি সত্যিকার অর্থে শক্ত ভিত পাবে।