ঢাকা ১২:৫৩ পূর্বাহ্ন, রবিবার, ১৮ অক্টোবর ২০২৬, ২ কার্তিক ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম ::
প্রতিবন্ধী ব্যক্তিদের ভাতা আরও বাড়ানো হবে: প্রধানমন্ত্রী নারায়ণগঞ্জের সম্প্রীতির ঐতিহ্য বজায় রাখতে হবে: ড. মঈন খান সওজের প্রকৌশলী শাহনুর রশিদকে ঘিরে দুর্নীতির অভিযোগ রাজপথে নতুন নাটক শুরু করেছে বিরোধী দল: রিজভী পানি উন্নয়ন বোর্ডের জমির দ্বন্দ্বে যুবদল নেতা খুন: পুলিশ সুপার অবৈধ সম্পদ অর্জনের অভিযোগে সাবেক পিআইও ও স্ত্রীর বিরুদ্ধে মামলা ময়লার বিল থেকে বছরে ৩১৭ কোটি টাকা আদায়, সিটি করপোরেশন পায় ১২ কোটি-বাকি টাকা যায় কোথায়? সৌদিতে দুই বাংলাদেশির মৃত্যুদণ্ড আমাদের জন্য বড় শিক্ষা: শামা ওবায়েদ কালিয়াকৈরে ইবনে সিনার কারখানায় আগুন, ঘটনাস্থলে ফায়ার সার্ভিসের ৬ ইউনিট গুলশানের ‘জার্মান ক্লাবে’ অভিযানে ২৪৪ লিটার মদ-বিয়ার জব্দ

কর ফাঁকির জরিমানায় লাগবে দালিলিক প্রমাণ : এনবিআর

  • নিজস্ব প্রতিবেদক
  • আপডেট সময় ০৭:২৬:১৪ অপরাহ্ন, বৃহস্পতিবার, ৩ সেপ্টেম্বর ২০২৬
  • ৫৭৫ বার পড়া হয়েছে

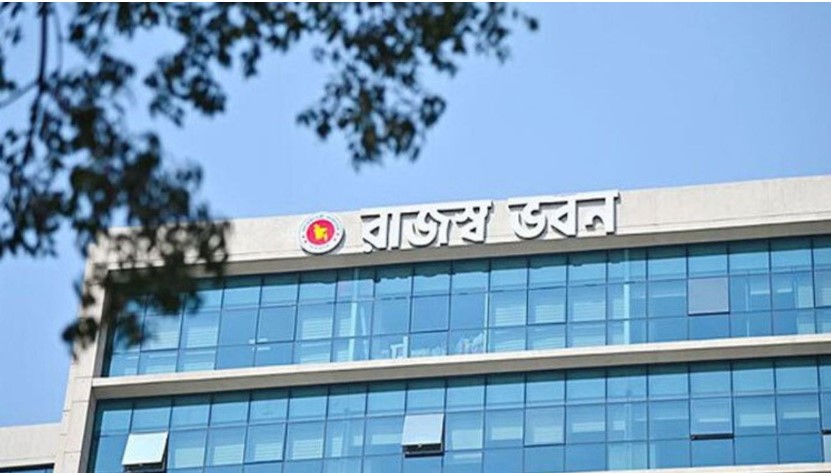
শুধু করদাতার আয় প্রাক্কলন করলেই কর ফাঁকির অভিযোগে জরিমানা আরোপ করা যাবে না। আয়, সম্পদ, দায় বা ব্যয় গোপন কিংবা অসত্যভাবে প্রদর্শনের মাধ্যমে কর ফাঁকি হয়েছে, এমন গ্রহণযোগ্য দালিলিক প্রমাণ থাকতে হবে। একইসঙ্গে জরিমানা আরোপের আগে সংশ্লিষ্ট করদাতার শুনানি গ্রহণ অথবা শুনানির যুক্তিসঙ্গত সুযোগ দেওয়া বাধ্যতামূলক করেছে জাতীয় রাজস্ব বোর্ড (এনবিআর)।

আয়কর আইন, ২০২৩-এর ধারা ২৭২-এর প্রয়োগ সংক্রান্ত এক আদেশে এ নির্দেশনা দিয়েছে এনবিআর। বুধবার এনবিআর’র ভারপ্রাপ্ত চেয়ারম্যান আহসান হাবিবের স্বাক্ষর করা আদেশটি জারি করা হয়।

আদেশে বলা হয়েছে, আয়কর আইনের অংশ-১৯ এ উল্লিখিত সব ধরনের জরিমানা আরোপের ক্ষেত্রে সংশ্লিষ্ট করদাতা বা ব্যক্তির শুনানি গ্রহণ অথবা শুনানির যুক্তিসঙ্গত সুযোগ দেওয়া বাধ্যতামূলক। কোনো করদাতার আয়, সম্পদ, দায় বা ব্যয় গোপন অথবা অসত্য পরিমাণে প্রদর্শনের কারণে কর ফাঁকি সংঘটিত হলে আয়কর আইন, ২০২৩-এর ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যেতে পারে। তবে এ ক্ষেত্রে নির্ধারিত আইনগত প্রক্রিয়া অনুসরণ করতে হবে।

এনবিআরের নির্দেশনা অনুযায়ী, জরিমানা আরোপের আগে সংশ্লিষ্ট উপ-কর কমিশনারকে প্রথমে ধারা ২৭২ অনুযায়ী জরিমানা আরোপের প্রযোজ্যতা রয়েছে কি না, সে বিষয়ে রায় বা করাদেশ দিতে হবে। জরিমানা আরোপের প্রযোজ্যতা পাওয়া গেলে একই করাদেশে জরিমানা আরোপ করতে হবে। অন্যদিকে, জরিমানার প্রযোজ্যতা না থাকলে, কোনো জরিমানা আরোপ করা যাবে না।

আদেশে চাকরি থেকে আয়, বাড়ি বা সম্পত্তি ভাড়া থেকে আয়, কৃষি আয়, ব্যবসা বা পেশা থেকে আয়, মূলধনী আয়, আর্থিক পরিসম্পদ থেকে আয় ও অন্যান্য উৎস থেকে আয়ের ক্ষেত্রে ধারা ২৭২ প্রয়োগের বিষয়টি পৃথকভাবে ব্যাখ্যা করা হয়েছে।

এতে বলা হয়েছে, উল্লিখিত কোনো খাতের আয় গোপন করা বা অসত্য পরিমাণে প্রদর্শনের মাধ্যমে কর ফাঁকি সংঘটিত হলে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যাবে। তবে করদাতা যদি কোনো আয় গোপন বা অসত্যভাবে প্রদর্শন না করে কোনো করযোগ্য আয়কে করমুক্ত হিসেবে প্রদর্শন করেন, সংশ্লিষ্ট আইনগত বিধান পরিপালনে ব্যর্থ হন অথবা আইন অনুযায়ী কোনো করমুক্ত আয় করযোগ্য হিসেবে বিবেচিত হয়, তাহলে শুধু এসব কারণে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যাবে না।

এনবিআর বিশেষভাবে উল্লেখ করেছে, ভাড়া থেকে আয়, কৃষি আয়, ব্যবসা বা পেশা থেকে আয়, মূলধনী আয় ও আর্থিক পরিসম্পদ থেকে আয়ের ক্ষেত্রে কর ফাঁকির অভিযোগে জরিমানা আরোপের জন্য গ্রহণযোগ্য দালিলিক প্রমাণ থাকতে হবে।

শুধু কর কর্তৃপক্ষের আয় প্রাক্কলনের ভিত্তিতে জরিমানা আরোপ করা যাবে না। ভাড়া থেকে আয়ের ক্ষেত্রে কোনো সম্পত্তির যৌক্তিক ভাড়ামূল্য প্রাক্কলন করাও জরিমানা আরোপের একক ভিত্তি হিসেবে বিবেচিত হবে না।

‘অন্যান্য উৎস থেকে আয়’-এর ক্ষেত্রেও একই নীতি অনুসরণের নির্দেশনা দেওয়া হয়েছে। আয়কর আইনের ধারা ৬৬-এ উল্লিখিত অন্যান্য উৎস থেকে আয়ের কোনো খাত গোপন বা অসত্য পরিমাণে প্রদর্শনের মাধ্যমে কর ফাঁকি সংঘটিত হলে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যাবে। তবে গ্রহণযোগ্য দালিলিক প্রমাণ ছাড়া শুধু ‘অন্যান্য উৎস থেকে আয়’ প্রাক্কলন করে কোনো করদাতার বিরুদ্ধে জরিমানা আরোপ করা যাবে না।

এনবিআরের আদেশে আরও বলা হয়েছে, আয়কর আইনের ধারা ৬৭-এর উপধারা (৩) ছাড়া অন্য কোনো উপধারা প্রয়োগের কারণে কোনো করদাতার ক্ষেত্রে ‘অন্যান্য উৎস থেকে আয়’ উদ্ভূত হলে ওই আয়ের ওপর ধারা ২৭২ অনুযায়ী জরিমানা আরোপের সুযোগ নেই। তবে ধারা ৬৭-এর উপধারা (৩) প্রয়োগের কারণে ‘অন্যান্য উৎস থেকে আয়’ সৃষ্টি হলে নির্ধারিত শর্তসাপেক্ষে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যেতে পারে।

এ ক্ষেত্রেও শুধু আয় প্রাক্কলন যথেষ্ট হবে না। কর ফাঁকির অভিযোগে জরিমানা আরোপের জন্য গ্রহণযোগ্য ও নির্ভরযোগ্য দালিলিক প্রমাণ থাকতে হবে বলে আদেশে স্পষ্টভাবে উল্লেখ করেছে জাতীয় রাজস্ব বোর্ড।

নতুন এই নির্দেশনার ফলে কর ফাঁকির অভিযোগে জরিমানা আরোপের ক্ষেত্রে কর কর্মকর্তাদের দালিলিক প্রমাণের ওপর গুরুত্ব দিতে হবে। একই সঙ্গে করদাতার বক্তব্য শোনার সুযোগ নিশ্চিত করার মাধ্যমে কর প্রশাসনে জবাবদিহি ও ন্যায়সংগত প্রক্রিয়া আরও শক্তিশালী হবে বলে সংশ্লিষ্টরা মনে করছেন।

Tag :

আপনার মতামত লিখুন

Your email address will not be published. Required fields are marked *

আপনার ইমেইল ও অন্যান্য তথ্য সঞ্চয় করে রাখুন

আপলোডকারীর তথ্য

জনপ্রিয় সংবাদ

প্রতিবন্ধী ব্যক্তিদের ভাতা আরও বাড়ানো হবে: প্রধানমন্ত্রী

কর ফাঁকির জরিমানায় লাগবে দালিলিক প্রমাণ : এনবিআর

আপডেট সময় ০৭:২৬:১৪ অপরাহ্ন, বৃহস্পতিবার, ৩ সেপ্টেম্বর ২০২৬

শুধু করদাতার আয় প্রাক্কলন করলেই কর ফাঁকির অভিযোগে জরিমানা আরোপ করা যাবে না। আয়, সম্পদ, দায় বা ব্যয় গোপন কিংবা অসত্যভাবে প্রদর্শনের মাধ্যমে কর ফাঁকি হয়েছে, এমন গ্রহণযোগ্য দালিলিক প্রমাণ থাকতে হবে। একইসঙ্গে জরিমানা আরোপের আগে সংশ্লিষ্ট করদাতার শুনানি গ্রহণ অথবা শুনানির যুক্তিসঙ্গত সুযোগ দেওয়া বাধ্যতামূলক করেছে জাতীয় রাজস্ব বোর্ড (এনবিআর)।

আয়কর আইন, ২০২৩-এর ধারা ২৭২-এর প্রয়োগ সংক্রান্ত এক আদেশে এ নির্দেশনা দিয়েছে এনবিআর। বুধবার এনবিআর’র ভারপ্রাপ্ত চেয়ারম্যান আহসান হাবিবের স্বাক্ষর করা আদেশটি জারি করা হয়।

আদেশে বলা হয়েছে, আয়কর আইনের অংশ-১৯ এ উল্লিখিত সব ধরনের জরিমানা আরোপের ক্ষেত্রে সংশ্লিষ্ট করদাতা বা ব্যক্তির শুনানি গ্রহণ অথবা শুনানির যুক্তিসঙ্গত সুযোগ দেওয়া বাধ্যতামূলক। কোনো করদাতার আয়, সম্পদ, দায় বা ব্যয় গোপন অথবা অসত্য পরিমাণে প্রদর্শনের কারণে কর ফাঁকি সংঘটিত হলে আয়কর আইন, ২০২৩-এর ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যেতে পারে। তবে এ ক্ষেত্রে নির্ধারিত আইনগত প্রক্রিয়া অনুসরণ করতে হবে।

এনবিআরের নির্দেশনা অনুযায়ী, জরিমানা আরোপের আগে সংশ্লিষ্ট উপ-কর কমিশনারকে প্রথমে ধারা ২৭২ অনুযায়ী জরিমানা আরোপের প্রযোজ্যতা রয়েছে কি না, সে বিষয়ে রায় বা করাদেশ দিতে হবে। জরিমানা আরোপের প্রযোজ্যতা পাওয়া গেলে একই করাদেশে জরিমানা আরোপ করতে হবে। অন্যদিকে, জরিমানার প্রযোজ্যতা না থাকলে, কোনো জরিমানা আরোপ করা যাবে না।

আদেশে চাকরি থেকে আয়, বাড়ি বা সম্পত্তি ভাড়া থেকে আয়, কৃষি আয়, ব্যবসা বা পেশা থেকে আয়, মূলধনী আয়, আর্থিক পরিসম্পদ থেকে আয় ও অন্যান্য উৎস থেকে আয়ের ক্ষেত্রে ধারা ২৭২ প্রয়োগের বিষয়টি পৃথকভাবে ব্যাখ্যা করা হয়েছে।

এতে বলা হয়েছে, উল্লিখিত কোনো খাতের আয় গোপন করা বা অসত্য পরিমাণে প্রদর্শনের মাধ্যমে কর ফাঁকি সংঘটিত হলে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যাবে। তবে করদাতা যদি কোনো আয় গোপন বা অসত্যভাবে প্রদর্শন না করে কোনো করযোগ্য আয়কে করমুক্ত হিসেবে প্রদর্শন করেন, সংশ্লিষ্ট আইনগত বিধান পরিপালনে ব্যর্থ হন অথবা আইন অনুযায়ী কোনো করমুক্ত আয় করযোগ্য হিসেবে বিবেচিত হয়, তাহলে শুধু এসব কারণে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যাবে না।

এনবিআর বিশেষভাবে উল্লেখ করেছে, ভাড়া থেকে আয়, কৃষি আয়, ব্যবসা বা পেশা থেকে আয়, মূলধনী আয় ও আর্থিক পরিসম্পদ থেকে আয়ের ক্ষেত্রে কর ফাঁকির অভিযোগে জরিমানা আরোপের জন্য গ্রহণযোগ্য দালিলিক প্রমাণ থাকতে হবে।

শুধু কর কর্তৃপক্ষের আয় প্রাক্কলনের ভিত্তিতে জরিমানা আরোপ করা যাবে না। ভাড়া থেকে আয়ের ক্ষেত্রে কোনো সম্পত্তির যৌক্তিক ভাড়ামূল্য প্রাক্কলন করাও জরিমানা আরোপের একক ভিত্তি হিসেবে বিবেচিত হবে না।

‘অন্যান্য উৎস থেকে আয়’-এর ক্ষেত্রেও একই নীতি অনুসরণের নির্দেশনা দেওয়া হয়েছে। আয়কর আইনের ধারা ৬৬-এ উল্লিখিত অন্যান্য উৎস থেকে আয়ের কোনো খাত গোপন বা অসত্য পরিমাণে প্রদর্শনের মাধ্যমে কর ফাঁকি সংঘটিত হলে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যাবে। তবে গ্রহণযোগ্য দালিলিক প্রমাণ ছাড়া শুধু ‘অন্যান্য উৎস থেকে আয়’ প্রাক্কলন করে কোনো করদাতার বিরুদ্ধে জরিমানা আরোপ করা যাবে না।

এনবিআরের আদেশে আরও বলা হয়েছে, আয়কর আইনের ধারা ৬৭-এর উপধারা (৩) ছাড়া অন্য কোনো উপধারা প্রয়োগের কারণে কোনো করদাতার ক্ষেত্রে ‘অন্যান্য উৎস থেকে আয়’ উদ্ভূত হলে ওই আয়ের ওপর ধারা ২৭২ অনুযায়ী জরিমানা আরোপের সুযোগ নেই। তবে ধারা ৬৭-এর উপধারা (৩) প্রয়োগের কারণে ‘অন্যান্য উৎস থেকে আয়’ সৃষ্টি হলে নির্ধারিত শর্তসাপেক্ষে ধারা ২৭২ অনুযায়ী জরিমানা আরোপ করা যেতে পারে।

এ ক্ষেত্রেও শুধু আয় প্রাক্কলন যথেষ্ট হবে না। কর ফাঁকির অভিযোগে জরিমানা আরোপের জন্য গ্রহণযোগ্য ও নির্ভরযোগ্য দালিলিক প্রমাণ থাকতে হবে বলে আদেশে স্পষ্টভাবে উল্লেখ করেছে জাতীয় রাজস্ব বোর্ড।

নতুন এই নির্দেশনার ফলে কর ফাঁকির অভিযোগে জরিমানা আরোপের ক্ষেত্রে কর কর্মকর্তাদের দালিলিক প্রমাণের ওপর গুরুত্ব দিতে হবে। একই সঙ্গে করদাতার বক্তব্য শোনার সুযোগ নিশ্চিত করার মাধ্যমে কর প্রশাসনে জবাবদিহি ও ন্যায়সংগত প্রক্রিয়া আরও শক্তিশালী হবে বলে সংশ্লিষ্টরা মনে করছেন।