 নিজস্ব প্রতিবেদক
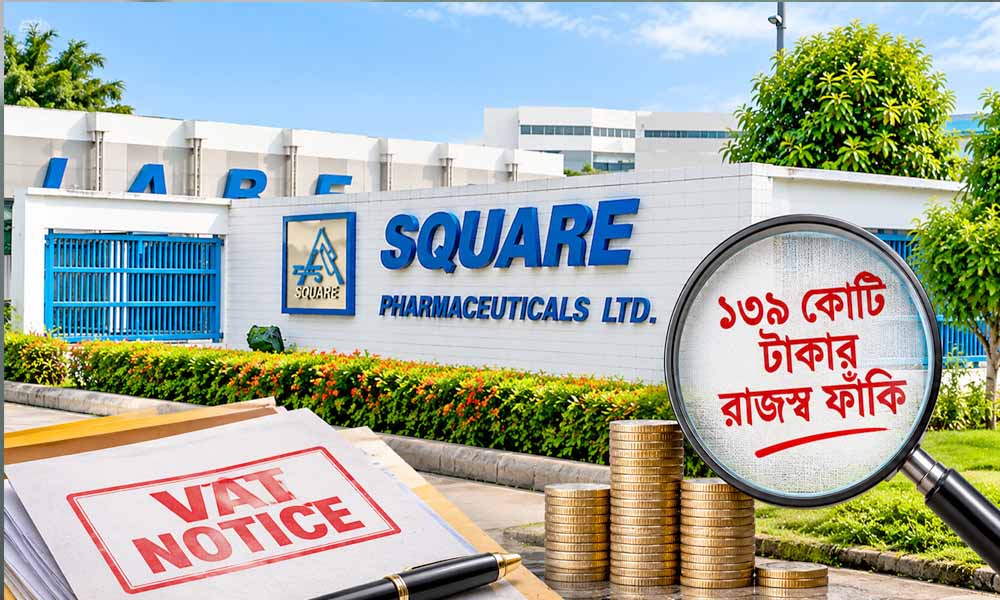
অবৈধভাবে উপকরণ কর রেয়াত নেওয়া এবং উৎসে মূসক পরিশোধ না করার মাধ্যমে প্রায় ১৩৯ কোটি টাকার রাজস্ব ফাঁকির অভিযোগ উঠেছে স্কয়ার ফার্মাসিউটিক্যালসের নিয়ন্ত্রণাধীন প্রতিষ্ঠান স্কয়ার লাইফ সায়েন্সেস লিমিটেডের বিরুদ্ধে। এ ঘটনায় প্রতিষ্ঠানটির কাছে কারণ দর্শানোর নোটিশ পাঠিয়েছে কাস্টমস, এক্সাইজ ও ভ্যাট কমিশনারেট, রাজশাহী।
রাজশাহী ভ্যাট কমিশনারেট গত জুলাইয়ে প্রতিষ্ঠানটিকে এ নোটিশ দেয়। এতে ২০২১ সালের জুলাই থেকে ২০২৬ সালের মে পর্যন্ত পাঁচ অর্থবছরে উপকরণ কর বাবদ ১৩৮ কোটি ৬২ লাখ ২৮ হাজার ৭৪২ টাকা রেয়াত নেওয়ার তথ্য উল্লেখ করা হয়েছে। পাশাপাশি ছাপাখানার সেবা গ্রহণের বিপরীতে ৬২ লাখ ২২ হাজার ২৭৮ টাকা উৎসে মূসক পরিশোধ করা হয়নি। সব মিলিয়ে রাজস্ব ফাঁকির পরিমাণ দাঁড়িয়েছে ১৩৯ কোটি ২৪ লাখ ৫১ হাজার ২১ টাকা।
নোটিশে স্বাক্ষর করেন রাজশাহী ভ্যাট কমিশনারেটের কমিশনার মো. খায়রুল কবির মিয়া। প্রতিষ্ঠানটির জবাব দেওয়ার শেষ সময় ছিল গত ২০ আগস্ট। নির্ধারিত সময়ের মধ্যে সন্তোষজনক জবাব না পেলে একতরফাভাবে বিষয়টি নিষ্পত্তি করা হবে বলে নোটিশে জানানো হয়। এর আগে কাস্টমস, এক্সাইজ ও ভ্যাট বিভাগ, পাবনার ৮ জুলাই ২০২৬ তারিখের একটি পত্রের ভিত্তিতে এ-সংক্রান্ত প্রতিবেদন রাজশাহী কমিশনারেটে পাঠানো হয়। ভ্যাট কমিশনারেটের নোটিশ অনুযায়ী, প্রিন্টেড বই, ব্রুশিয়ার, লিফলেট ও সিঙ্গেল শিট কেনার বিপরীতেও রেয়াত নিয়েছে প্রতিষ্ঠানটি। ২০২২-২৩ থেকে ২০২৫-২৬ অর্থবছরে ১০ কোটি ১৭ লাখ ২০ হাজার ৫৭ টাকার এসব পণ্য কেনার বিপরীতে রেয়াত নেওয়া হয়েছে ১ কোটি ৫২ লাখ ৫৮ হাজার ৮ টাকা।
এনবিআরের তথ্য অনুযায়ী, ওষুধ উৎপাদনকারী প্রতিষ্ঠান এসব পণ্য কেনার ক্ষেত্রে উপকরণ কর রেয়াত পাওয়ার যোগ্য নয়। ভ্যাট আইনেও এ ধরনের রেয়াতের সুযোগ নেই। ফলে নেওয়া অর্থ বাতিলযোগ্য এবং প্রতিষ্ঠানটির কাছ থেকে তা আদায় বা সমন্বয়যোগ্য বলে জানিয়েছে রাজশাহী ভ্যাট কমিশনারেট। এ ছাড়া ছাপাখানার সেবা গ্রহণের বিপরীতে নির্ধারিত হারে উৎসে মূসক সরকারি কোষাগারে জমা দেওয়ার বাধ্যবাধকতা রয়েছে। আইন অনুযায়ী, এ ধরনের সেবার ক্ষেত্রে ১০ শতাংশ ভ্যাট উৎসে কর্তন করে জমা দিতে হয়। কিন্তু স্কয়ার লাইফ সায়েন্সেস এ অর্থ ট্রেজারি চালানের মাধ্যমে পরিশোধ করেনি বলে নোটিশে উল্লেখ করা হয়েছে।
২০২১ সালের জুলাই থেকে ২০২৫ সালের জুন পর্যন্ত ৬ কোটি ২২ লাখ ২২ হাজার ৭৮৫ টাকার ছাপার কাজের বিপরীতে ৬২ লাখ ২২ হাজার ২৭৮ টাকা উৎসে মূসক বকেয়া রয়েছে। ২০২২-২৩ থেকে ২০২৪-২৫ অর্থবছরে এ বকেয়ার পরিমাণ ছিল যথাক্রমে ১১ লাখ ২৫ হাজার, ১৭ লাখ ৯ হাজার ও ৩৩ লাখ ৮৮ হাজার টাকা।
স্থানীয় উৎস থেকে কেনা পণ্য ও সেবার বিপরীতেও আইনবহির্ভূতভাবে রেয়াত নেওয়ার অভিযোগ রয়েছে প্রতিষ্ঠানটির বিরুদ্ধে। ২০২৫ সালের মার্চ থেকে ২০২৬ সালের মে পর্যন্ত ৪২ লাখ ৩২ হাজার টাকার মেরামত ও রক্ষণাবেক্ষণ সেবার বিপরীতে ৬ লাখ ৫৬ হাজার ৮৬৯ টাকা রেয়াত নেওয়া হয়েছে। ভ্যাট কমিশনারেটের মতে, মেরামত ও রক্ষণাবেক্ষণ সেবা আইনে উপকরণ হিসেবে বিবেচিত নয়। তাই এ খাতের রেয়াতও বাতিলযোগ্য।
সবচেয়ে বেশি রেয়াত নেওয়ার অভিযোগ উঠেছে সেলস কমিশন ও সার্ভিস চার্জ খাতে। নোটিশে বলা হয়েছে, উৎপাদন-পরবর্তী বিক্রয়, বিপণন ও প্রচারসংক্রান্ত কার্যক্রমকে সেলস সার্ভিস বা সার্ভিস চার্জ হিসেবে দেখিয়ে অন্যান্য বিবিধ সেবার কোড ব্যবহার করে উপকরণ কর রেয়াত নেওয়া হয়েছে। এসব কার্যক্রম মূল্য সংযোজনের অংশ হওয়ায় এ খাতে রেয়াত পাওয়ার সুযোগ নেই। তা ছাড়া প্রতিষ্ঠানটি ব্যবসায়ী হিসেবে নয়, উৎপাদনকারী হিসেবে নিবন্ধিত।
নোটিশের তথ্য অনুযায়ী, ২০২১-২২ অর্থবছরে সার্ভিস চার্জ, সেলস কমিশন ও পরীক্ষাগারের যন্ত্রপাতির বিপরীতে প্রতিষ্ঠানটি ১ লাখ ৮ হাজার ১৮০ টাকা রেয়াত নেয়। পরের অর্থবছরে এ পরিমাণ বেড়ে দাঁড়ায় ১ কোটি ৮৪ লাখ ৯১ হাজার ২৭৯ টাকা। ২০২৩-২৪ অর্থবছরে ২২১ কোটি ৮৭ লাখ ৪১ হাজার ৬৩৬ টাকার পণ্য ও সেবার বিপরীতে রেয়াত নেওয়া হয় ৩৩ কোটি ২৮ লাখ ১১ হাজার ২৪৫ টাকা।
২০২৪-২৫ অর্থবছরে ৩২৪ কোটি ২২ লাখ ৬৯ হাজার ৯৩২ টাকার পণ্য ও সেবার বিপরীতে রেয়াত নেওয়া হয় ৪৮ কোটি ৬৩ লাখ ৪০ হাজার ৪৯০ টাকা। আর ২০২৫-২৬ অর্থবছরে ৩৫৫ কোটি ৪ লাখ ১৭ হাজার ৭৯৬ টাকার পণ্য ও সেবার বিপরীতে রেয়াত নেওয়া হয় ৫৩ কোটি ২৫ লাখ ৬২ হাজার ৬৬৯ টাকা। সব মিলিয়ে ২০২১ সালের জুলাই থেকে ২০২৬ সালের মে পর্যন্ত পাঁচ অর্থবছরে ৯১৩ কোটি ৫৪ লাখ ২৫ হাজার ৭৬০ টাকার পণ্য ও সেবার বিপরীতে এ খাতে ১৩৭ কোটি টাকার বেশি রেয়াত নেওয়া হয়েছে বলে নোটিশে উল্লেখ করা হয়েছে।
এ বিষয়ে স্কয়ার ফার্মাসিউটিক্যালস লিমিটেডের ব্যবস্থাপনা পরিচালক তপন চৌধুরীর বক্তব্য জানতে তাঁর মোবাইল ফোনে একাধিকবার যোগাযোগের চেষ্টা করা হলেও তাঁকে পাওয়া যায়নি। পরে খুদেবার্তা ও হোয়াটসঅ্যাপে প্রশ্ন পাঠানো হয়। প্রতিষ্ঠানটির দাপ্তরিক ইমেইলেও বক্তব্য চেয়ে প্রশ্ন পাঠানো হলেও কোনো জবাব পাওয়া যায়নি।